CHINA: importaciones de productos lácteos enero-agosto de 2026
Los años anteriores y hoy
Las importaciones de productos lácteos de China venían creciendo significativamente entre 2013-2021 (salvo en la crisis de 2015) a una tasa acumulativa del 10,6% anual, con la caída en el período 2022-2024 y a pesar de la leve recuperación de +2,2% en 2025, la tasa se redujo al 3,7% anual para el periodo 2013-2025.
Para el 2026 el volumen acumulado importado en millones de litros equivalente baja un -2,2%.Pero sigue siendo China uno de los principales motores de la demanda de lácteos en el mercado internacional, punto este que varios analistas ponen en duda para el futuro.
Las compras de China en el mercado internacional ascendieron a unos 20.000 millones de litros de leche equivalentes en el año 2021, muy cercanas al 25% de lo que se comercializó en ese mercado (excluyendo las ventas intra Unión Europea), de allí que su comportamiento sea muy relevante para la determinación de los precios.
La menor demanda cuando se enfrenta con una oferta creciente en producción de leche produce reducciones en los precios internacionales. En los últimos tiempos esta menor demanda de China se viene compensando con un importante crecimiento de la demanda en países del Sudeste Asiático.
Estas bajas en las compras de China respondieron, en principio, a altos stocks generados en las grandes compras de 2021, a las dificultades logísticas que implicaron el cierre de algunas ciudades por rebrotes de Covid, efectos colaterales de la Guerra en Ucrania y el proceso inflacionario que se viene dando en todas las economías mundiales con incidencias recesivas en la demanda.
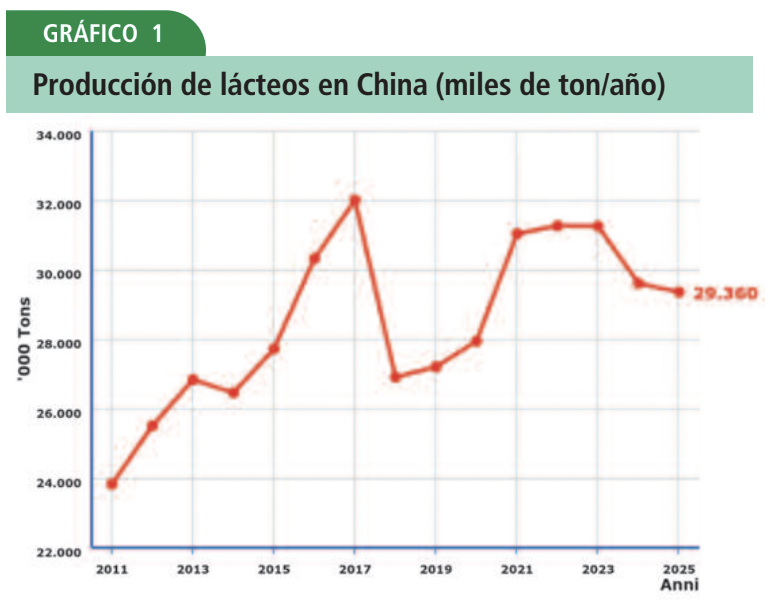
Puede observarse en el gráfico 1 la tendencia al crecimiento de la producción de productos elaborados en los últimos 15 años, con una estabilización entre 2021-2023 y una importante caída en 2024 (-5,3%), que continúa levemente en 2025 (-0,8%).
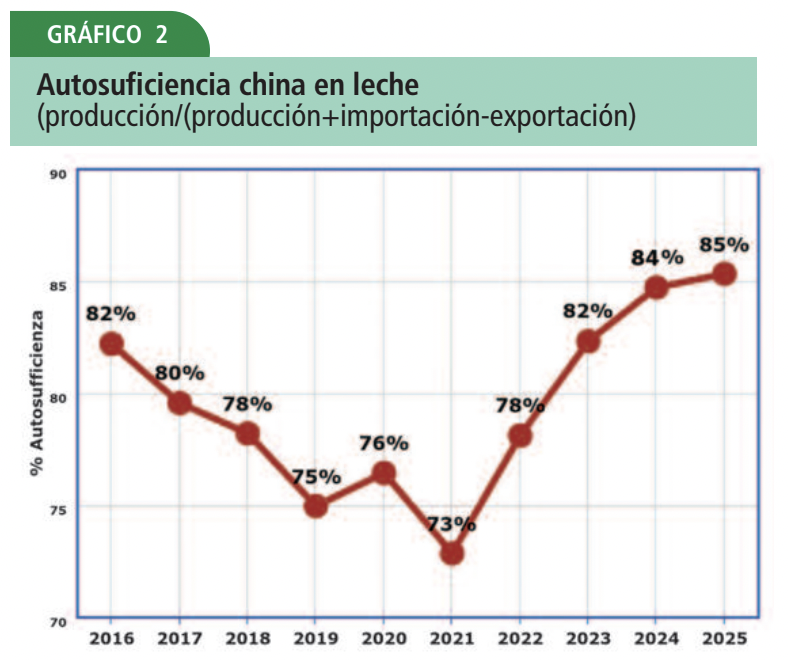
Por su parte la tasa de autosuficiencia, gráfico 2 que surge de comparar la producción total local con la oferta local (todo medido en litros de leche equivalentes), estuvo en 2025 en un 85% (la más alta de los últimos 10 años, junto con 2024), demostrando la continuidad del déficit estructural de abastecimiento de leche chino, pero que se viene reduciendo.